Domain butterbäcker.de kaufen?
Wir ziehen mit dem Projekt
butterbäcker.de um.
Sind Sie am Kauf der Domain
butterbäcker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain butterbäcker.de kaufen?
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **

Ähnliche Suchbegriffe für Stiftungen
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
-
Semmel oder Brötchen?
Das ist eine regionale Frage und hängt von der Region ab, in der man sich befindet. In manchen Teilen Deutschlands sagt man "Semmel", während man in anderen Teilen "Brötchen" sagt. Beide Begriffe beziehen sich jedoch auf das gleiche Gebäck. **
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **

Sagt ihr Semmel oder Brötchen?
Das hängt von der Region ab, in der man sich befindet. In einigen Teilen Deutschlands sagt man Semmel, während in anderen Brötchen gebräuchlicher ist. Es gibt also keine einheitliche Antwort auf diese Frage. **
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Polar 160Ltr Umluft Kühlvitrine f Desserts Kuchen Brötchen Backwaren GetränkeIdeal für das Präsentieren und Verkaufen von frischen Lebensmitteln, zum Beispiel in Cafés. Effektive und hochwertige Kühlvitrine von Polar Serie G, 4-seitige Glaskonstruktion mit einer gebogenen Glasfront. Ausgestattet mit einer präzisen digitalen Temperaturkontrolle. Ideal für das hygienische Aufbewahren und Präsentieren von Getränken, Desserts und Milchprodukten. Die Vitrine hat auf der Rückseite zwei Schiebetüren für den einfachen Zugang und zur Reinigung. Zwei höhenverstellbare Roste machen es möglich auch große Kuchen oder Flaschen in der Kühlvitrine zu platzieren. Perfekt geeignet für Cafés, Bäckereien, Take-Aways, oder ähnliche Betriebe. Die Displaykühlungen der Serie G von Polar sind auf eine tägliche professionelle Nutzung in anspruchsvollen Umgebungen ausgelegt. Sie verfügen über eine strapazierfähige Konstruktion, bestehen vollständig aus robusten, langlebigen Materialien und sind zuverlässiger und leistungsstärker als Produkte der Serie C. Die Produkte der Serie G arbeiten am besten bei Umgebungstemperaturen bis maximal 32°C. Wo kann die Kühlvitrine eingesetzt werden? Aufgrund ihres stilvollen Designs ist die Kühlvitrine perfekt für den EInsatz in Gästebereichen, um Getränke, Desserts, Kuchen oder hauseigene Spezialitäten auszustellen. Ist die Kühlvitrine zuverlässig? Es handelt sich also um ein sehr zuverlässiges Gerät für professionelle Gastrobetriebe. Ist die Kühlvitrine energieeffizient? Dank ihrer 10mm dicken Isolierung kann die Kühlvitrine auf 2°C bis 12°C eingestellt werden und diese Temperaturen auch bei Umgebungstemperaturen bis 32°C beibehalten. Auch die LED-Innenbeleuchtung ist äußerst energieeffizient. Polar Serie G Kühlvitrine Tischmodell 160L Merk: Polar Kapazität: 160L Dimensions: 68,6(H) x 88,6(B) x 56,8(T)cm Dimensions - external: 686(h) x 886(b) x 568(t)mm Dimensions - insulation: 1cm Material: Edelstahl Energieart: 160W, 230V Refrigerant: R600a Temperaturbereich: 0°C bis 12°C Spannung: 230V Gewicht: 71kg Stecker in Lieferung enthalten: Ja LED-Innenbeleuchtung <span1368,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
-
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
Ähnliche Suchbegriffe für Stiftungen
-
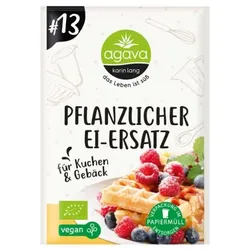
Agava Pflanzlicher Ei-Ersatz, für Kuchen & GebäckAgava pflanzlicher Ei-Ersatz dient als Bindemittel und kann somit für Pancakes, Waffeln, Kuchen, Gebäck, u.v.m. verwendet werden. Er eignet sich auch für herzhafte Speisen. Dosierung: 1 Päckchen entspricht 4 Eiern.1,29 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
INGE-Glas Manufaktur Christbaumschmuck Glas Brötchen Gebäck Weihnachtskugeln WeihnachtsbaumschmuckWeihnachtsbaumschmuck / Christbaumschmuck / Weihnachtsbaum Anhänger Semmel Brötchen Material: Glas Größe: ca. 8,5 cm Packungsinhalt: 1 Stück Farbe: gold - braun - orange hübsche Weihnachtsbaumanhänger von INGE-GLAS MANUFAKTUR aus echtem Glas, in Deutschland mundgeblasen und handbemalt Gebäck wie Brot, Kaisersemmel, Brezel und Croissant als Christbaumschmuck am Weihnachtsbaum. Diese ausgefallenen Weihnachtskugeln in Form von einem Frühstücks - Brötchen lassen sich mit anderen Christbaumkugeln und Figuren sehr gut kombinieren. Die Christbaumanhänger können in der Küche am Weihnachten als Hängedeko oder in einer Bäckerei zum Schmücken vom Christbaum verwendet werden. Doch nicht nur als Weihnachtsbaumschmuck eignen sich die Deko - Anhänger. Auch als Weihnachtsdeko zum Verschönern von Adventskranz und Festtagstafel oder als lustiges Weihnachtsgeschenk für Frauen, Mama, Oma oder Freunde geeignet. Die Farben können aufgrund von unterschiedlichen Monitor Einstellungen vom Foto leicht abweichen23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Semmel oder Brötchen?
Das ist eine regionale Frage und hängt von der Region ab, in der man sich befindet. In manchen Teilen Deutschlands sagt man "Semmel", während man in anderen Teilen "Brötchen" sagt. Beide Begriffe beziehen sich jedoch auf das gleiche Gebäck. **
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
Sagt ihr Semmel oder Brötchen?
Das hängt von der Region ab, in der man sich befindet. In einigen Teilen Deutschlands sagt man Semmel, während in anderen Brötchen gebräuchlicher ist. Es gibt also keine einheitliche Antwort auf diese Frage. **
-
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.